
اخر الاخبار
أتمتة تقارير المحاسب في إكسيل: أدوات تُوفّر ساعات كل شهر
أخطاء يقع فيها الذكاء الاصطناعي في المحاسبة: كيف تكتشفها قبل أن تكلّفك
أتمتة إدخال الفواتير: من الورقة إلى القيد بأقل مجهود يدوي
كيف تستخدم الذكاء الاصطناعي في مراجعة دفتر اليومية وكشف الحساب دون أن تعرّض بياناتك
الذكاء الاصطناعي في المحاسبة: ما الذي يفيدك فيه اليوم وما الذي لا تعتمد عليه
كشف مرتبات برو: قسيمة راتب لكل موظف وملخص بالأقسام
النشرة الاخبارية
اشترك في قائمتنا البريدية للحصول على التحديثات الجديدة!

سجل بياناتك الان
شروحات المحاسبة المالية من الأساسيات حتى القوائم المالية: القيود اليومية ودفتر الأستاذ وميزان المراجعة والتسويات الجردية والأصول والالتزامات وحقوق الملكية، مع أمثلة رقمية وقيود جاهزة.
ابدأ من هنا: الأكثر قراءة في القسم
يُقرأ الآن في القسمموضوعات من الأرشيف فتحها الزوار مؤخرًا
وبالأسفل كل موضوعات القسم من الأحدث نشرًا

- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
ما هي فوائد التدقيق الداخلي؟
ما هي فوائد التدقيق الداخلي؟ هناك العديد من الفوائد لإجراء عمليات التدقيق الداخلي، بما في ذلك تقليل المخاطر وتحسين الكفاءة التنظيمية. من خلال تحديد المخاطر ونقاط الضعف داخل المنظمة، يمكن للعديد من المدققين الداخليين مساعدة الإدارة على اتخاذ قرارات أفضل حول مكان تخصيص الموارد من أجل تحسين الأداء. بالإضافة إلى ذلك، من خلال توفير ضمانات بأن الضوابط فعالة وكفؤة، يمكن للمدققين الداخليين مساعدة المؤسسات على تلبية متطلبات الامتثال. توفر عمليات التدقيق الداخلي أيضًا قيمة للموظفين الأفراد. ومن خلال تحديد المجالات التي يحتاج فيها الموظفون إلى تحسين أدائهم، يمكن للتدقيق الداخلي أن يساعدهم على أن يصبحوا أعضاء أكثر فعالية وكفاءة في المنظمة. بالإضافة إلى ذلك، من خلال تسليط الضوء على أمثلة الأداء الجيد، يمكن لعمليات التدقيق الداخلي أن تساعد الموظفين على الشعور بالتقدير والاعتراف بمساهماتهم. بشكل عام، يوفر فريق التدقيق الداخلي عددًا من الفوائد للمؤسسات والأفراد على حدٍ سواء. لا يمكنك تحسين ما لا تقيسه. مقالات ذات صلة:العوامل المختلفة التي تؤثر في تحديد التقدير الاولي للاهمية النسبيةإستخدام أسلوب العينات في المراجعةمدخل الاهمية النسبية وتحليل الخطر لرفع كفاءة المراجعة
الهيئة العامة للرقابة المالية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 30 سبتمبر 2026
قرار 3132/2026: ضوابط جديدة للاكتتاب والتسعير في تأمين الائتمان والضمان بمصر
أصدرت الهيئة العامة للرقابة المالية بمصر قرار رقم 3132 لسنة 2026 بهدف تحديث وتطوير ضوابط الاكتتاب والتسعير في وثائق تأمين الائتمان والضمان. يركز القرار على تعزيز الملاءة المالية والاستقرار في قطاع التأمين من خلال إجراءات تدعم إدارة المخاطر وتكفل كفاية الأقساط. ما الجديد؟ يفرض القرار على شركات التأمين عددًا من الالتزامات الجديدة والمعدَّلة: سياسة مكتوبة للاكتتاب: تتضمن معايير قبول ورفض الأخطار، منهجية تقييم الجدارة الائتمانية، نسب التحمل والضمانات، الحدود القصوى للتعرض، وحدود التركز (العميل الواحد، المجموعات المرتبطة، الجهة المانحة للائتمان، القطاع الاقتصادي). يجب اعتماد السياسة من مجلس إدارة الشركة. منهجية فنية واكتوارية للتسعير: تحديد الحد الأدنى للمعدل الفني بناءً على عوامل مثل احتمال التعثر (PD)، والتعرض عند التعثر (EAD)، معدلات الاسترداد، نسبة التغطية والتحمل، مدة التمويل، طبيعة الضمانات، هامش الخطر، والمصروفات والعمولات وتكاليف إعادة التأمين. نسبة تحمل إجباري: لا تقل عن 25% من الرصيد القائم من التمويل أو التسهيل الائتماني يتحملها المؤمن له أو الجهة المانحة للائتمان. لا يجوز التأمين على هذه النسبة أو إعادة توزيعها أو نقلها لطرف آخر بصورة مباشرة أو غير مباشرة. حظر الاتفاقات الجانبية: يحظر إبرام اتفاقات أو ملاحق أو تعهدات تؤدي إلى تعديل التغطية أو تخفيض نسبة التحمل أو تغيير شروط استحقاق التعويض. تسمية كوادر مؤهلة: إسناد مسؤولية محفظة تأمين الائتمان والضمان إلى عناصر تتمتع بالخبرة والتأهيل الفني. من يطبَّق عليه؟ ينطبق القرار على شركات تأمين الممتلكات والمسؤوليات المرخص لها بمزاولة تأمين الائتمان والضمان بمصر. يستثنى من نطاق التطبيق تأمين الائتمان والضمان التجاري (الائتمان التجاري الداخلي وائتمان الصادرات). تاريخ السريان والمواعيد لم يحدد المصدر تاريخ سريان القرار أو مواعيد انتقالية معينة. على القارئ التحقق من تاريخ النفاذ الفعلي من خلال الموقع الرسمي للهيئة. ماذا يفعل المحاسب الآن؟ التواصل مع شركة التأمين: إن كنت تعمل لدى شركة تأمين تمارس نشاط الائتمان والضمان، تأكد من تلقي نسخة رسمية من القرار وتفاصيل خطة التطبيق من الإدارة. مراجعة سياسات الاكتتاب الحالية: قيّم السياسات الموجودة مقابل المتطلبات الجديدة وحدد الثغرات والتعديلات المطلوبة. فحص نماذج العقود والوثائق: تأكد من توافق وثائق التأمين والملاحق والشروط مع القيود الجديدة خاصة حظر الاتفاقات الجانبية التي تعدل التغطية أو نسب التحمل. مراجعة طرق التسعير: تحقق من وجود منهجية فنية واكتوارية معتمدة تغطي جميع العوامل المذكورة وأن جميع الأقساط الصادرة لا تقل عن الحد الأدنى للسعر الفني. فحص نسب التحمل المطبقة: تأكد من أن جميع الوثائق المعمول بها تفي بمتطلب الحد الأدنى 25% وأن لا أحد الطرفين نجح في تحويل أو إلغاء التزامه. التنسيق مع الإدارة العليا: شارك نتائج الفحص مع إدارة الامتثال والعمليات لضمان اتخاذ الإجراءات التصحيحية قبل نفاذ القرار. أسئلة شائعة هل يمكن لشركة التأمين تطبيق سعر أقل من الحد الأدنى الفني؟ لا. يحظر القرار على شركات التأمين إصدار أو تجديد أي وثيقة بمعدل يقل عن الحد الأدنى للسعر الفني. غير أن الشركة يمكنها تطبيق سعر تجاري أعلى من الحد الأدنى وفقًا لسياستها وطبيعة الخطر. هل يحق للمؤمن له التأمين على نسبة التحمل 25%؟ لا. يحظر القرار صراحةً التأمين على نسبة التحمل أو إعادة توزيعها أو نقلها إلى طرف آخر بصورة مباشرة أو غير مباشرة، الهدف من ذلك الحفاظ على مصلحة حقيقية لدى مانح الائتمان أو المؤمن له في الحد من مخاطر التعثر. متى يسري القرار؟ المصدر الصحفي لم يحدد تاريخ سريان القرار أو أي مواعيد انتقالية. ينبغي على الشركات والمحاسبين التحقق من الموقع الرسمي للهيئة العامة للرقابة المالية للحصول على التاريخ الفعلي لنفاذ القرار والتزامات التطبيق. المصادر: هذا المقال منقول عن تغطية صحفية من جريدة المال. المرجع الرسمي لهذا القرار هو الموقع الرسمي للهيئة العامة للرقابة المالية. ننصح القراء بالتحقق من القرار الرسمي الكامل لضمان الاطلاع على جميع التفاصيل والتعديلات.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 1 مارس 2026
مخاطر سلاسل الإمداد العالمية: كيف يقرأها المحاسب في القوائم المالية؟
أي اضطراب في سلاسل الإمداد العالمية، سواء بسبب تأخر الشحن أو ارتفاع تكاليف النقل أو نقص مواد خام معينة، ينعكس في النهاية على بند تكلفة البضاعة المباعة في قائمة الدخل، وقد يضغط على هامش الربح الإجمالي إذا لم تتمكن الشركة من تمرير هذه التكلفة الإضافية للعميل النهائي. الشركات التي تعتمد على مورد واحد أو منطقة جغرافية واحدة تكون أكثر عرضة لهذه الصدمات مقارنة بتلك التي نوّعت قاعدة مورديها. لهذا السبب أصبحت استراتيجية "تنويع سلسلة الإمداد" جزءاً أساسياً من إدارة المخاطر التشغيلية في كثير من الشركات الكبرى بعد التجارب التي مرت بها الأسواق العالمية في السنوات الأخيرة. من الناحية المحاسبية، يُنصح بمراجعة سياسة تقييم المخزون بانتظام في فترات اضطراب سلاسل الإمداد، خاصة إذا ارتفعت تكلفة الشراء بشكل ملحوظ، للتأكد من أن طريقة التقييم المتبعة (مثل الوارد أولاً صادر أولاً) لا تزال تعكس الواقع الاقتصادي الفعلي للمخزون المتاح. كما تحتاج الإدارة المالية لمراجعة العقود طويلة الأجل مع الموردين للتأكد من وجود بنود مرونة كافية تسمح بتعديل الكميات أو الأسعار عند حدوث ظروف استثنائية، بدلاً من الالتزام الجامد بشروط قد تصبح غير عملية في ظل ظروف سوق متغيرة.
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 24 فبراير 2025
50 مهمة ومسئولية من مهام المدير المالي الناجح
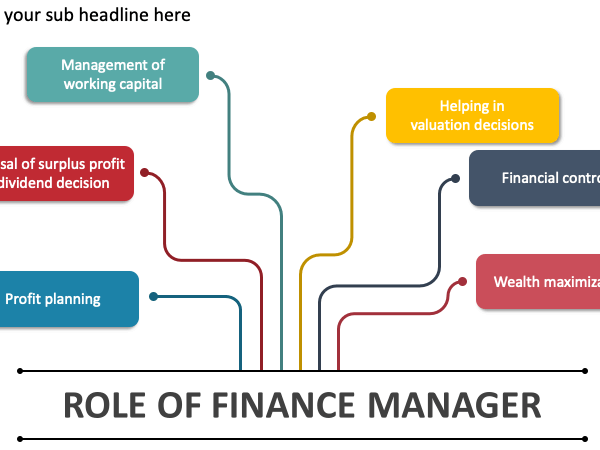
50 مهمة ومسئولية من مهام المدير المالي الناجح المدير المالى هوا الشخص المسئول ماليا فى الشركة امام مجلس ادارة الشركة وعلية ان يعرف كل صادر ووارد فى المؤسسة والشركة بحيث يكون هوا من لدية التبرايرات الميزانيات النهائية والحسابات الختامية فى الشركة التى يعمل فيها ، وهوا المسئول ايضا عن وضع درسات الجدوى للمشاريع ويكون ملم ايضا با ادارة المصادر المالية للشركة تتضمَّن المهام والمسؤوليات والواجبات الوظيفية المكلف بها المدير المالي ما يلي: إدارة ميزانيات الشركة إدارة الحسابات إعداد التقارير الخاصة بأرباح الشركة والإشراف عليها النظر في التكاليف والمصاريف والإيرادات ومراجعتها والتحقق منها تخطيط وتوجيه جهود العاملين في القسم المالي لدى الشركة الإشراف على مجمل العمليات والأنشطة التي يقوم بها قسم المالية في الشركة تحضير التقارير اللازمة وذلك وفقًا لقوانين، وتعليمات، وسياسات الشركة تقديم التقارير المالية شرح وتفسير لغة الأرقام والبيانات المالية تقديم النصائح بخصوص الأنشطة الاستثمارية واقتراح الاستراتيجيات التي على الشركة اتخاذها الحفاظ على المستوى المالي للشركة تحليل الأنشطة المالية اليومية والروتينية للشركة تقديم الخطط المالية المستقبلية التواصل مع المدققين والمحللين الماليين العمل المباشر مع الأقسام الأخرى من الشركة ومناقشة أهداف الشركة وخططها المستقبلية معهم المساهمة في عمليات التخطيط واتخاذ القرارات عرض وتقديم الخطط الإدارية المالية طويلة الأجل تحليل البيانات والمعلومات المالية ادارة النقدية واستثمار الاموال الفائضة تمويل الشركة من مصادر التمويل المختلفة عند الحاجه ادارة صناديق المعاشات ادارة مخاطر التمويل المختلفة كمخاطر تقلب اسعار العملات والتضخم وتغير اسعار الفائدة وغيرها. إعداد الميزانية التقديرية والرقابة على المصروفات والنفقات وتحديد الإنحرافات ما بين ما كان متوقع والواقع الفعلى ورفع التقارير بذلك لمجلس الإدارة التحليل المالى لأنشطة الشركة ومقارناتها مع الشركات الأخرى من نفس الصناعة وتحديد اسباب الفشل ومعالجتها وتحديد نقاط القوة والعمل على تعزيزها مساعدة جميع وحدات المنشأة وتقديم النصح عندما يتعلق الأمر بالإدارة المالية. وضع خطط توفير السيولة النقدية على المدى القصير و المساعدة فى وضع الخطط الإستراتيجية للمنشاة على المدى الطويل إعداد قائمة التدفقات النقدية وإعداد دراسات الجدوى تقديم الإقتراحات ورفع التقارير لمجلس ادارة الشركة القدرة على التعامل مع اى عجز او فشل مالى محتمل متابعة أرصدة البنوك والأسهم والسندات وتخضير التقارير الخاصة بها ورفعها لمجلس الإدارة بالطبع تنفيذ اهداف للإدارة المالية. المحافظة علي اصول وممتلكات الشركة ومتابعتها القيام بكافة الشئون المالية والخدمات المالية بما في ذلك الحسابات والايرادات والمصروفات وتوجيه العمل بها والتنسيق بينها ، والتأكد من سلامة وفاعلية الاداء فيها وتحقيق الانسجام والتكامل بينها والنظر في جميع المسائل التي ترد في هذا الشأن . العمل علي تنفيذ الانظمة واللوائح والقرارات والتعليمات الخاصة بالشئون المالية والعمل علي تعميمها وشرحها وتفسيرها لجميع الادارات الأخرى في الشركة بما يؤدي الى تعميم الشفافية في الممارسات المالية في الشركة . المشاركة في اعمال اللجان والاجتماعات المتعلقة بمجالات عمل الادارة المالية علي سبيل المثال الاجتماعات الدورية والتنسيقية وكذلك لجان المشتريات بما يؤدي الي تسهيل عمل اللجان وتحقيقها للأغراض التي من اجلها شكلت . التنسيق مع الادارات الأخرى في الشركة من خلال الاجتماعات والاتصالات الدورية ،لتحديد احتياجاتها من التسهيلات والخدمات المالية ، والعمل علي توفيرها من اجل تسهيل عمل هذه الوحدات ومساعدتها في انجاز الاعمال المنوطة بها . المشاركة مع ادارة الحاسب الالي في تحديد الاحتياجات من حزم البرامج المتعلقة بنشاط الادارة من اجل الوصول الي الصورة الكاملة لخطوات العمل في الادارة من اجل زيادة الكفاءة والفعالية في الادارة . الاشتراك في اعداد الميزانية التقديرية ، والتنسيق لإحكام المراقبة على النفقات الاساسية والمصروفات الأخرى ، ودراسة الانحرافات السالبة والموجبة الناتجة من مقارنة المنصرف الفعلي بالمقدر ، ورفع التقارير الدورية عن تلك الانحرافات لصاحب الصلاحية . الاقتراح علي ادارة الشركة الكيفية المناسبة حيال السيولة النقدية ، في زيادة ايراداتها . متابعة حركة الصرف الفعلي وتغذية الحسابات الجارية لمقابلة الشيكات الصادرة والتنسيق مع البنوك علي جدولة التحويلات والسحب علي المكشوف . اصدار تعليمات اقفال الحسابات قبل نهاية العام المالي وتشكيل اللجان اللازمة واعداد المصادقات علي الارصدة المدينة والدائنة وحسابات البنوك الجارية وحسابات الاستثمار والرفع بتلك التعليمات الي صاحب الصلاحية لاعتمادها . العمل علي اعداد الحسابات الختامية للشركة واعتمادها من صاحب الصلاحية تقديم المشورة والرأي لجميع الوحدات الادارية بالشركة في المسائل التي تتعلق بالشئون المالية ، ومعالجة ما يرد من مشكلات بهذا الشأن . تحديث وتنظيم السجلات والبيانات والاحصاءات المتعلقة بنشاطات الادارة وحفظها والاستفادة من الامكانات التقنية في معالجتها ، وتزويد الجهات المختصة بالتقارير والمعلومات والبيانات وفقا للقواعد والتعليمات . تحديد احتياجات الادارة من القوى العاملة والاجهزة والادوات ومتابعة توفيرها . اعداد التقارير الدورية عن انجازات الادارة واقتراحات تطوير الاداء فيها وتقديمها الى المدير العام . الموافقه على أو رفض السقف الإئتماني للعملاء وكذلك مصادر تدبير الأموال سواء من بنوك أو من خلال طرح أسهم جديدة. تقديم المشورة بشأن الأنشطة الاستثمارية وتقديم الاستراتيجيات التي يجب على الشركة اتخاذها الحفاظ على الصحة المالية للمنظمة. رصد كافة التدفقات النقدية والمساهمة بتوقع الاتجاهات المستقبلية وتحليل التغييرات وتقديم المشورة. المصدر : مجلة المحاسب العربي مقالات ذات صلة:الاهداف الاساسية لدراسة معايير التقارير المالية الدولية (IFRS)أثر تطوير معايير المحاسبة الدولية على نظم المعلومات المحاسبيةقائمة التغيير في حقوق الملكية
- بواسطة هيئة تحرير مجلة المحاسب العربي
- 22 فبراير 2025
التداول الناجح للفوركس
التداول الناجح للفوركس التداول الناجح في سوق الفوركس يتطلب الإلتزام بمجموعة من القواعد والأسس التي تضمن في النهاية تحقيق مستويات عالية من الأرباح وتقليص حجم الخسائر إلى أدنى مستوى ممكن. وبدون التعرف على هذه الأسس والقواعد فقد يبدو أنه من الصعب تحقيق الأرباح التي يبحث عنها أي شخص عند بدء التداول في سوق الفوركس. وعلى الرغم من أن هذه القواعد والأسس قد تبدو غير هامة للعديد من الأشخاص، إلا إنها في الواقع في غاية الأهمية لتحقيق التداول الناجح في سوق الفوركس والوصول في النهاية إلى مرحلة احتراف تداول الفوركس والتي تستطيع عندها تحقيق مستويات معينة من الأرباح بصورة دورية منتظمة. أسس التداول الناجح في سوق الفوركس: فيما يلي سوف نذكر أهم الأسس الأساسية والتي لا غنى عنها لتحقيق الأرباح في سوق الفوركس: استخدام استراتيجية للتداول مدروسة مسبقا: أهم أسس التداول الناجح هو امتلاك استراتيجية للتداول معدة مسبقا، والتي من شأنها أن تنظم خطوات التداول التي تقوم بها، بالإضافة إلى إنها تجعلك تتحكم في مشاعرك وانفعالاك أثناء التداول بشكل كبير، ولهذاالسبب فمن الضروري البحث عن استراتيجية التداول التي تناسبك قبيل الشروع في التداول الحقيقي، حيث إن التداول بدون استخدام خطة أو استراتيجية للتداول من شأنه أن يؤدي إلى نتائج تداول غير مرضية على الإطلاق. التداول في أوقات معينة وعدم الإفراط في التداول: من الضروري تحديد نقاط الدخول والخروج أثناء التداول، والبعد تماما عن التداول العشوائي الغير منظم الذي قد يقودك إلى الإفراط في التداول، وبالتالي ارتكاب المزيد من الأخطاء التداولية، وتساعد استراتيجية التداول على هذا الأمر بشكل كبير منقول من موقع محترفي الفوركس يمكنكم تسجيل عضوية في موقع Xtreade مقالات ذات صلة:نصائح مهمة من محترفي تداول الفوركسبورصة العملاتنبذه عن الفوركس
